伊藤忠系シンクタンクから生まれた25年の実績を持つリサーチ会社「マイボイスコム」が日本最大級の
自主アンケートをデータベースとして提供しています


- 検索
-
- テーマ別実施時期一覧
- カテゴリー別一覧
-
-
アルコール飲料・嗜好品150
-
非アルコール飲料219
-
その他19
-
-
住宅・住宅設備223
-
-
家電129
-
パソコン・カメラ・AV機器114
-
その他10
-
-
家庭用品・トイレタリー91
-
自動車・関連用品77
-
-
インターネット・情報通信332
-
携帯電話・スマートフォン182
-
メディア・広告67
-
その他7
-
-
ファッション70
-
交通・レジャー・娯楽162
-
季節行事・イベント245
-
時事・ニュース・トレンド51
-
企業ブランドイメージ252
-
広告・CM51
-
WEBサイトの利用91
-
顧客満足度100
- 実施時期別一覧

[33805] 定額制音楽配信サービスに関するアンケート調査(第9回)
定額制音楽配信の直近1年間利用者は約25%、若年層での比率が高い。過去調査と比べ、Spotify利用者が増加傾向。
∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺
■直近1年間の定額制音楽配信利用者は全体の約25%。直近1年間利用者のうち、週1回以上利用者は8割弱。若年層での比率が高い傾向。利用サービスは過去調査と比べ、Spotify利用者が増加傾向。
■直近1年間定額制音楽配信利用者の重視点は「月額料金」46%、「聴きたい音楽ジャンルの充実度」3割、「楽曲の曲数」「無料版・無料お試しの充実度」「好きなアーティストの楽曲の充実度」が各20%台。有料での利用者のうち、1ヶ月あたり平均支払額500円以上の比率は7割強、「0円(払っていない)」は3割強。
■直近1年間定額制音楽配信利用者の利用機器は、「スマートフォン」7割強、「パソコン」3割強、「タブレット端末」「カーナビ、カーオーディオ」「スマートスピーカー(AIスピーカー)」が各1割強。
■定額制音楽配信サービスの利用意向者は全体の2割強、非利用意向者は6割弱。ほとんど毎日・週4~5回利用者の利用意向は各9割弱、直近1年間非利用者では2割弱、利用未経験者は約3%。
- 調査対象:
- 「MyVoice」のアンケートモニター
- 調査方法:
- インターネット調査(ネットリサーチ)
- 調査時期:
- 2026年09月01日 ~09月07日
- 回答者数:
- 10,723名
- 設問数:
- 7~9問(自由回答の設問が1問含まれます)
ローデータには約30項目の登録属性がつきます
- 調査機関:
- マイボイスコム株式会社
| 性別 | 男性 | 女性 | 合計 |
|---|---|---|---|
| 度数 | 6,285 | 4,438 | 10,723 |
| % | 59% | 41% | 100% |
| 年代 | 10代 | 20代 | 30代 | 40代 | 50代 | 60代 | 70代 | 合計 |
|---|---|---|---|---|---|---|---|---|
| 度数 | 24 | 192 | 499 | 1,456 | 3,123 | 3,263 | 2,166 | 10,723 |
| % | 0% | 2% | 5% | 14% | 29% | 30% | 20% | 100% |
1 利用している音源・音楽コンテンツ
【Q1.(全員)あなたは、音楽を聴くにあたり、どのような音源・音楽コンテンツを利用しますか。(複数回答可)】
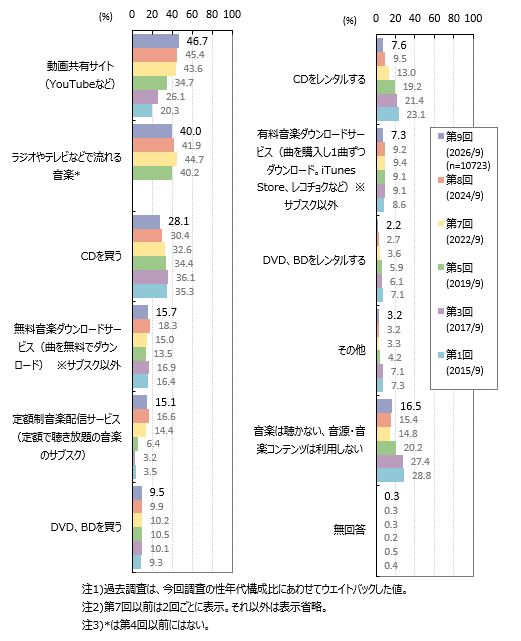
利用する音源や音楽コンテンツは、「動画共有サイト(YouTubeなど)」46.7%、「ラジオやテレビなどで流れる音楽」40.0%、「CDを買う」28.1%です。「無料音楽ダウンロードサービス(曲を無料でダウンロード)※サブスク以外」「定額制音楽配信サービス(定額で聴き放題の音楽のサブスク)」は約15~16%です。
過去調査と比べ「CDをレンタルする」が減少傾向です。
「動画共有サイト(YouTubeなど)」「定額制音楽配信サービス(定額で聴き放題の音楽のサブスク)」などは、若年層での比率が高い傾向です。
「ラジオやテレビなどで流れる音楽」は10~40代では各20%台と低く、高年代層で高くなっています。
2 定額制音楽配信サービスの利用頻度
【Q2.(全員)あなたは、定額制音楽配信サービス(音楽のサブスク)(※)を利用していますか。直近1年間での利用頻度(聴く頻度)をお聞かせください。※定額制で音楽聴き放題のサービス(サブスクリプション型)でストリーミング再生が主。サービス内の無料プランも含む。例:Amazon Music、Spotifyなど】
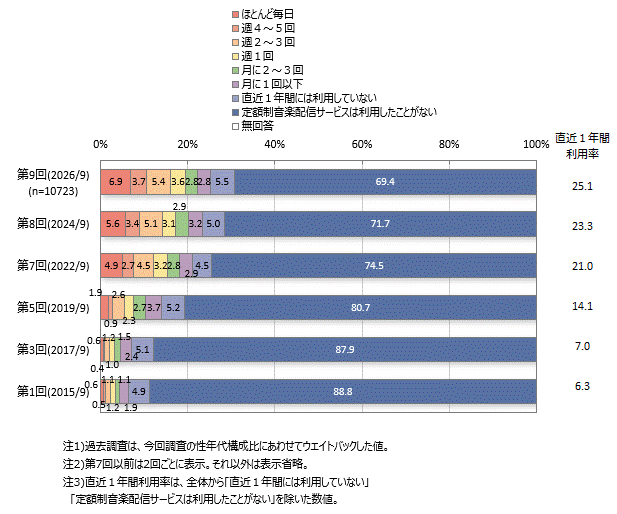
定額制音楽配信サービス直近1年間利用者は全体の約25%です。若年層での比率が高い傾向で、10・20代では6割強、30代は4割強で、高年代層との差が大きくなっています。利用頻度は、週1回以上が全体の2割弱です。
直近1年間利用者に占める利用頻度の比率をみると、「ほとんど毎日」「週2~3回」がボリュームゾーンです。週1回以上利用者は8割弱で、若年層での比率が高い傾向です。「ほとんど毎日」利用者は10・20代では5割と高く、ヘビーユーザーの比率が高いことがうかがえます。
3 直近1年間に利用した定額制音楽配信サービス
【Q3.(Q2で1~6にお答えの、直近1年間に定額制音楽配信サービスを利用した方)あなたが、直近1年間に利用した、定額制音楽配信サービスをお聞かせください。(複数回答可)】
4 直近1年間の最頻利用定額制音楽配信サービス
【Q4.(Q2で1~6にお答えの、直近1年間に定額制音楽配信サービスを利用した方)あなたが、直近1年間に最もよく利用した定額制音楽配信サービスをお聞かせください。】
5 定額制音楽配信サービス選定時の重視点
【Q5.(Q2で1~6にお答えの、直近1年間に定額制音楽配信サービスを利用した方)あなたが定額制音楽配信サービスを選ぶ際に重視する点をお聞かせください。(複数回答可)】
6 定額制音楽配信サービスの1ヶ月あたり平均利用額
【Q6.(Q2で1~6にお答えの、直近1年間に定額制音楽配信サービスを利用した方)あなたは、利用している定額制音楽配信サービスで、直近1年間に1ヶ月あたり平均いくらぐらい支払いましたか。あなたご自身が支払った金額をお答えください。複数利用している方は合計の金額をお聞かせください。】
7 定額制音楽配信サービスを利用する機器
【Q7.(Q2で1~6にお答えの、直近1年間に定額制音楽配信サービスを利用した方)あなたが定額制音楽配信サービスの音楽を聴くとき、どのような機器を利用しますか。(複数回答可)】
8 定額制音楽配信サービス利用意向
【Q8.(全員)あなたは今後、定額制音楽配信サービス(音楽のサブスク)(※)を利用したいですか。現在利用している方は今後も利用したいですか。※定額制で音楽聴き放題のサービス(サブスクリプション型)でストリーミング再生が主。サービス内の無料プランも含む。例:Amazon Music、Spotifyなど】
9 定額制音楽配信サービスの不満点/非利用理由(自由回答設問)
【Q9.(全員)定額制音楽配信サービスについて、あなたが不満に感じることがあれば具体的にお聞かせください。定額制音楽配信サービスを利用していない方は、その理由があればお聞かせください。】

おすすめ商品
2024年09月
■直近1年間の定額制音楽配信利用者は全体の約24%で、2017年以降増加傾向。直近1年間利用者のうち、週1回以上利用者は約74%。若年層での比率が高い傾向。過去調査と比べ、Spotify利用者などが増加傾向。
■直近1年間定額制音楽配信利用者の重視点は「月額料金」5割弱、「楽曲の曲数」「無料版・無料お試しの充実度」各3割強、「好きなアーティストの楽曲の充実度」約25%。有料での利用者のうち1ヶ月あたり平均利用額500円以上の比率は6割強で、過去調査と比べて増加傾向。
■直近1年間定額制音楽配信利用者の利用機器は、「スマートフォン」が8割弱、「パソコン」が約36%、「スマートスピーカー」「タブレット端末」が各1割強。Amazon Music Unlimited主利用者では「スマートスピーカー」が3割弱。
■定額制音楽配信サービスの利用意向者は全体の2割強、非利用意向者は6割弱。利用意向率は2017年以降増加傾向。週4~5回以上利用者の利用意向は各9割前後、直近1年間非利用者では2割弱、利用未経験者は約3%。
2022年09月
■直近1年間の定額制音楽配信利用者は全体の2割強、そのうち、週1回以上利用者は7割強で、2017年以降増加傾向。10~30代での比率が高い。過去調査と比べ、Spotify利用者などが増加傾向。
■直近1年間の定額制音楽配信利用者の重視点は「月額料金」が5割弱、「楽曲の曲数」「無料版・無料お試しの充実度」各3割強、「好きなアーティストの楽曲の充実度」が2割強。1ヶ月あたり平均利用額が500円以上の比率は有料での利用者の5割強で、過去調査と比べて増加傾向。
■利用機器は、「スマートフォン」が直近1年間利用者の7割強、「パソコン」が4割弱、「タブレット端末」「スマートスピーカー」が各1割強。Amazon Music Unlimited主利用者では「スマートスピーカー」が3割弱。
■定額制音楽配信サービスの利用意向者は全体の2割強、非利用意向者は6割弱。利用意向率は2017年以降増加傾向。週4~5回以上利用者では各9割前後の利用意向、直近1年間非利用者では2割弱、利用未経験者は約4%。
2020年09月
■直近1年間の定額制音楽配信利用者は全体の2割、2017年以降増加傾向。そのうち、週1回以上利用者は6割強。過去調査と比べ、Spotify利用者などが増加傾向。
■直近1年間の定額制音楽配信利用者の重視点は「月額料金」が5割弱、「無料版・無料お試しの充実度」「好きなアーティストの楽曲の充実度」「楽曲の曲数」が各3割前後。
■利用機器は、「スマートフォン」が直近1年間利用者の7割弱、「パソコン」が5割弱、「タブレット端末」が2割弱。Amazon Music Unlimited主利用者、Google Play Music主利用者などでは「スマートスピーカー」が各2割前後。
■定額制音楽配信サービスの利用意向者は全体の2割弱、非利用意向者は6割弱。利用意向率は2017年以降増加傾向。週4~5回以上利用者では各9割強の利用意向、週1回以下利用者は各5~6割、利用未経験者は約5%。
2024年05月
■自宅で音楽を聴く機器は「パソコン」「スマートフォン」が各4割弱、「ラジカセ、CDプレーヤー」「カーオーディオ、カーナビ、PND」が各1割強。自宅以外では「スマートフォン」が約34%、「カーオーディオ、カーナビ、PND」が3割弱。「スマートフォン」は自宅・自宅以外ともに過去調査と比べ増加傾向。
■スマートフォンで音楽を聴く人は全体の5割強、2018年調査以降大きく増加。スマートフォンで音楽を聴く人のうち週1回以上利用者は約66%。10・20代での利用頻度が高い。スマートフォンで音楽を聴く人の音源は「動画共有サイトを再生・保存したもの」が4割強、「定額制音楽配信サービス」「音楽配信サイト・ダウンロードサービスからダウンロード・保存」が各20%台。
■スマートフォンで音楽を聴く人のうち「本体内蔵のスピーカー」で聴く人が5割強で、女性の方が比率が高い。「ワイヤレスイヤホン・ヘッドフォンをBluetoothで接続」は4割弱で10・20代での比率が高い。「有線のイヤホン・ヘットフォンを接続」は約26%。
■スマートフォンで音楽を聴く人のうち「自宅でくつろいでいるとき」の利用が5割強、「車の中」が2割強。スマートフォンで音楽を聴く理由は「移動中に聴きたい」が46%、「操作しやすい」が2割弱。過去調査と比べ「いつも持っている」は減少傾向。
2021年05月
■自宅で音楽を聴く機器は「パソコン」が4割強、「スマートフォン」が3割強、「ラジカセ、CD・MDプレーヤー」が2割弱。自宅以外では「カーナビ」「スマートフォン」が各3割前後。「スマートフォン」は自宅・自宅以外ともに過去調査と比べ増加傾向。10~40代では自宅以外で音楽を聴くツールとして1位。
■スマートフォンで音楽を聴く人は全体の約45%、iPhone利用者の7割弱。10・20代で利用頻度が高い。音源は「動画共有サイト」が4割強、「購入したCDから取り込んだ」「有料でダウンロード」「無料でダウンロード」が各20%台。
■スマートフォンで音楽を聴く人のうち「イヤホンを接続」は約45%。「本体内蔵のスピーカー」は4割強で、過去調査と比べ増加傾向。「ワイヤレスイヤホン等をBluetoothで接続」も2016年以降増加傾向で男性や若年層での比率が高い。
■スマートフォンで音楽を聴く人のうち「自宅でくつろいでいるとき」の利用が5割強。女性では「家事をしながら」などが高い。スマートフォンで音楽を聴く理由は「移動中に聴きたい」が5割弱、「いつも持っている」「操作しやすい」「持ち歩く機器が1つで済む」などが各2割弱。「移動中に聴きたい」は2018年調査から減少。
2019年11月
■直近1年間の、音楽ダウンロード:有料利用者、定額制音楽配信直近1年間利用者は各8%、無料音楽ダウンロード利用者は1割強。直近1年間での音楽ダウンロード利用者のうち「iTunes Store」利用者が4割強、「Amazon music デジタルミュージック」が3割弱。
■選定時の重視点は「好きなアーティストの曲が充実」が有料音楽DL直近1年間利用者の5割弱、「最新の曲が充実」「曲の検索がしやすい」「懐かしい曲が充実」などが各3~4割。
■有料音楽DL直近1年間利用者のうち、「パソコン」でダウンロードした人は6割弱、「スマートフォン」が5割強。ダウンロードした音楽を聴くのは「スマートフォン」が6割強、「パソコン」が5割弱、「携帯音楽プレーヤー」が2割強。
■有料音楽ダウンロード利用意向は全体の1割強、現在利用者の7割強、非利用者の約15%。定額制音楽配信サービス利用意向も1割強。有料音楽ダウンロード・定額制音楽配信のいずれも利用したくない人が6割強。
2024年04月
■スマートスピーカー認知率は8割弱。自分または家族利用者(1割強)の利用機能は「天気予報、気温などを聞く」が約55%、「音楽を聴く」が4割強、「アラーム・時報、タイマーの設定」が35%、「時刻の確認」「ニュースの読み上げ・画面表示」「言葉の意味、翻訳」が各20%台。
■スマートスピーカー利用意向は全体の2割弱、非利用意向は4割強。現在利用者(自分+家族)では8~9割の利用意向。現在非利用者では非利用意向が5割弱。
■利用意向者が利用したい機能は「天気予報、気温などを聞く」が約65%、「音楽を聴く」が約45%、「言葉の意味を調べる、翻訳」「ニュースの読み上げ・画面表示」「アラーム・時報、タイマーの設定」が各4割強。
■利用意向者の重視点は「本体価格」が5割強、「メーカー・ブランド」「AIアシスタント」が各4割半ば。
2019年11月
■直近1年間の、音楽ダウンロード:有料利用者、定額制音楽配信直近1年間利用者は各8%、無料音楽ダウンロード利用者は1割強。直近1年間での音楽ダウンロード利用者のうち「iTunes Store」利用者が4割強、「Amazon music デジタルミュージック」が3割弱。
■選定時の重視点は「好きなアーティストの曲が充実」が有料音楽DL直近1年間利用者の5割弱、「最新の曲が充実」「曲の検索がしやすい」「懐かしい曲が充実」などが各3~4割。
■有料音楽DL直近1年間利用者のうち、「パソコン」でダウンロードした人は6割弱、「スマートフォン」が5割強。ダウンロードした音楽を聴くのは「スマートフォン」が6割強、「パソコン」が5割弱、「携帯音楽プレーヤー」が2割強。
■有料音楽ダウンロード利用意向は全体の1割強、現在利用者の7割強、非利用者の約15%。定額制音楽配信サービス利用意向も1割強。有料音楽ダウンロード・定額制音楽配信のいずれも利用したくない人が6割強。
※ご希望の調査結果がない場合は、検索することで見つかることがあります。
 カテゴリー別一覧
 実施時期別一覧
お気軽にお問い合わせください


アンケート調査のご相談はこちら


 時系列の実施予定テーマ