伊藤忠系シンクタンクから生まれた25年の実績を持つリサーチ会社「マイボイスコム」が日本最大級の
自主アンケートをデータベースとして提供しています


- 検索
-
- テーマ別実施時期一覧
- カテゴリー別一覧
-
-
アルコール飲料・嗜好品150
-
非アルコール飲料219
-
その他19
-
-
住宅・住宅設備223
-
-
家電129
-
パソコン・カメラ・AV機器114
-
その他10
-
-
家庭用品・トイレタリー91
-
自動車・関連用品77
-
-
インターネット・情報通信332
-
携帯電話・スマートフォン182
-
メディア・広告67
-
その他7
-
-
ファッション70
-
交通・レジャー・娯楽162
-
季節行事・イベント245
-
時事・ニュース・トレンド51
-
企業ブランドイメージ252
-
広告・CM51
-
WEBサイトの利用91
-
顧客満足度100
- 実施時期別一覧

[33802] プロテインに関するアンケート調査(第3回)
プロテイン直近1年間利用者(2割弱)のきっかけ・理由は「健康維持」5割弱、「筋肉や筋力の維持・増強」4割強。
∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺
■プロテイン直近1年間利用者は2割弱で、10~40代での比率が高い。プロテイン直近1年間利用者のうち「粉末、プロテインパウダー」6割弱、「液体、飲料」「棒状・バータイプ」各3割強、「ゼリー飲料」2割弱。週1日以上利用者は6割強で、男性の方が比率が高い。
■プロテイン直近1年間利用者のきっかけ・理由は「健康維持」5割弱、「筋肉や筋力の維持・増強」4割強、「手軽にたんぱく質を補給できる」3割強。利用場面は「運動・トレーニングの後」3割強、「朝食時・朝食の代わり」「間食・小腹がすいた」各2割台半ば。購入場所は「ドラッグストア、薬局」4割強、「インターネット通販サイト、オンラインショッピング」「スーパー」各3割弱。
■直近1年間利用者のうち、効果を感じた人・感じなかった人はいずれも3割弱。プロテインの利用意向率は全体の2割弱、非利用意向率は6割弱。利用意向率はプロテイン直近1年間利用者で7割強、直近1年間非利用者で2割強、利用未経験者で約4%。
■利用意向者の重視点は「味、おいしさ」約66%、「飲みやすさ」55%、「価格」約45%、「風味・フレーバーの種類」「品質」「たんぱく質の種類」「たんぱく質含有量・含有率」各30%台。
- 調査対象:
- 「MyVoice」のアンケートモニター
- 調査方法:
- インターネット調査(ネットリサーチ)
- 調査時期:
- 2026年09月01日 ~09月07日
- 回答者数:
- 10,865名
- 設問数:
- 7~9問(自由回答の設問が1問含まれます)
ローデータには約30項目の登録属性がつきます
- 調査機関:
- マイボイスコム株式会社
| 性別 | 男性 | 女性 | 合計 |
|---|---|---|---|
| 度数 | 6,358 | 4,507 | 10,865 |
| % | 59% | 41% | 100% |
| 年代 | 10代 | 20代 | 30代 | 40代 | 50代 | 60代 | 70代 | 合計 |
|---|---|---|---|---|---|---|---|---|
| 度数 | 18 | 211 | 543 | 1,453 | 3,118 | 3,302 | 2,220 | 10,865 |
| % | 0% | 2% | 5% | 13% | 29% | 30% | 20% | 100% |
1 直近1年間でのプロテイン利用状況/利用タイプ
【Q1.(全員)あなたは、直近1年間にプロテイン(※)を利用しましたか。利用したプロテインのタイプをお聞かせください。※ここでは、たんぱく質を補給するための栄養補助食品・飲料とする。粉末、飲料、バータイプ、ゼリー飲料などがある。(複数回答可)】
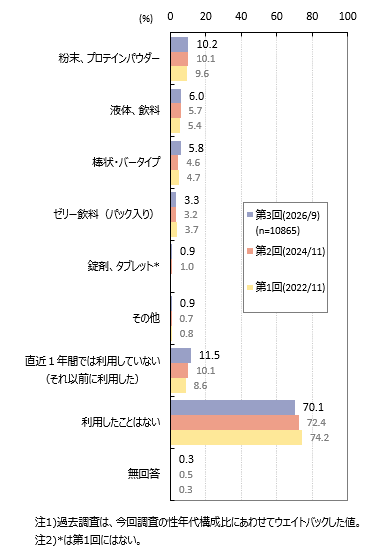
プロテイン利用経験者は全体の3割弱です。直近1年間利用者は2割弱で、10~40代で各3割前後と高く、50~70代で各10%台と低くなっています。
プロテインの形状は「粉末、プロテインパウダー」が全体の10.2%、「液体、飲料」6.0%、「棒状・バータイプ」5.8%、「ゼリー飲料(パック入り)」3.3%です。
直近1年間プロテイン利用者に占める比率では「粉末、プロテインパウダー」6割弱、「液体、飲料」「棒状・バータイプ」各3割強、「ゼリー飲料(パック入り)」2割弱です。
プロテイン利用頻度がほぼ毎日・週4~5日と高い層では「粉末、プロテインパウダー」の比率が全体より高くなっています。月に1日以下と低い層では「粉末、プロテインパウダー」よりも「液体、飲料」「棒状・バータイプ」の方が比率が高くなっています。
2 プロテイン利用頻度(直近1年間)
【Q2.(Q1で1~6にお答えの、直近1年間にプロテインを利用した方)あなたが、プロテインを利用する頻度をお聞かせください。直近1年間でのことについてお答えください。】
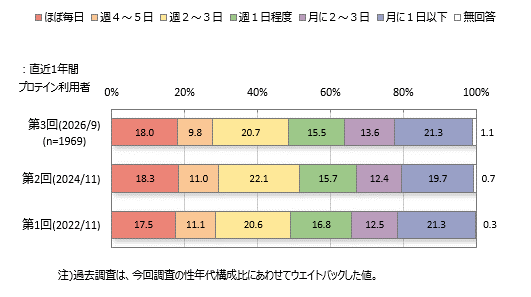
プロテイン直近1年間利用者の利用頻度は「月に1日以下」「週2~3日」「ほぼ毎日」が各2割前後となっています。
週1日以上利用者は6割強で、男性の方が比率が高くなっています。男性30代、70代で他の層より比率が高く、頻度が高いことがうかがえます。
女性40~50代では「月に1日以下」が各3割前後と高く、他の層より頻度が低いことがうかがえます。
3 プロテイン利用のきっかけ・理由
【Q3.(Q1で1~6にお答えの、直近1年間にプロテインを利用した方)あなたが、プロテインを利用する理由・きっかけがあればお聞かせください。(複数回答可)】
4 直近1年間でのプロテイン利用場面
【Q4.(Q1で1~6にお答えの、直近1年間にプロテインを利用した方)あなたは、プロテインをどのような時に利用しますか。直近1年間についてお聞かせください。(複数回答可)】
5 直近1年間でのプロテイン購入場所
【Q5.(Q1で1~6にお答えの、直近1年間にプロテインを利用した方)あなたは、直近1年間にプロテインをどこで購入しましたか。(複数回答可)】
6 プロテイン利用による効果の度合い
【Q6.(Q1で1~6にお答えの、直近1年間にプロテインを利用した方)あなたはプロテインを利用したことで、何らかの効果を感じましたか。】
7 直近1年間に利用した粉末タイプのプロテインのブランド・メーカー
【Q7.(Q1で1にお答えの、直近1年間に粉末のプロテインを利用した方)水や牛乳などに溶かして飲む粉末タイプのプロテイン(プロテインパウダー)について、あなたが直近1年間に利用したブランドやメーカーをお聞かせください。飲料、バータイプ、ゼリー飲料は除きます。(複数回答可)】
8 プロテイン利用意向
【Q8.(全員)あなたは、今後のプロテイン(※)の利用についてどのように思いますか。粉末、飲料、バータイプ、ゼリー飲料など全般についてお聞かせください。※ここでは、たんぱく質を補給するための栄養補助食品・飲料とする。粉末、飲料、バータイプ、ゼリー飲料などがある。】
9 プロテイン利用時に重視すると思う点
【Q10.(Q8で1~2にお答えの、プロテインを利用したい方)あなたが今後プロテインを利用するとした場合、重視する点をお聞かせください。(複数回答可)】
10 プロテイン利用意向の理由(自由回答設問)
【Q9.(全員)あなたが、今後のプロテインの利用意向について、Q8のようにお答えになった理由について、具体的にお聞かせください。】

おすすめ商品
2024年11月
■プロテイン直近1年間利用者は2割弱で、若年層での比率が高い傾向。プロテイン直近1年間利用者のうち「粉末」6割弱、「液体、飲料」「棒状・バータイプ」各3割前後、「ゼリー飲料」2割弱。週1日以上利用者は直近1年間利用者の7割弱。
■プロテイン直近1年間利用者のきっかけ・理由は「筋肉や筋力の維持・増強」「健康維持」「たんぱく質の摂取」が各40%台。「筋肉や筋力の維持・増強」「筋肉質な体を目指す」は男性の方が比率が高い。女性は「たんぱく質の摂取」が1位。直近1年間利用者のうち効果を感じた人は3割強。女性50代では、効果を感じなかった人の比率が高い。
■プロテインの利用意向率は全体の2割弱、非利用意向率は約55%。利用意向率は若年層で高い。プロテイン直近1年間利用者では利用意向率は7割強、利用未経験者では約5%。
■利用意向者の重視点は「味、おいしさ」が7割弱、「飲みやすさ」が6割弱、「価格」「風味・フレーバーの種類」が各40%台、「品質」「たんぱく質の種類」が各4割弱、「たんぱく質含有量・含有率」「安全性」「手軽に摂取できる」が各3割強。
2022年11月
■プロテイン直近1年間利用者は2割弱。男性や若年層で高い。運動を週4~5日・2~3日実施している層では3割強が利用。直近1年間プロテイン利用者のうち「粉末」は6割弱、「液体、飲料」「棒状・バータイプ」は各3割前後、「ゼリー飲料」が2割強。
■直近1年間プロテイン利用者のきっかけ・理由は「筋肉や筋力の維持・増強」「健康維持」「たんぱく質の摂取」が各40%台。男性では「筋肉質な体を目指す」「筋肉や筋力の維持・増強」、女性では「たんぱく質の摂取」が高い。直近1年間利用者のうち効果を感じた人は3割強。女性30~70代では効果を感じなかった人が多い。
■プロテインの利用意向率は全体の2割弱、非利用意向率は5割強。利用意向率は若年層で高い傾向。プロテイン直近1年間利用者では7割弱の利用意向、利用未経験者では約5%。
■利用意向者の重視点は「味」が7割弱、「価格」「品質」「たんぱく質の種類」が各5割前後、「手軽に摂取できる」「たんぱく質含有量」「安全性」が各4割弱。
2026年08月
■たんぱく質の摂取を意識している層は約48%、意識していない層は約35%。意識している層の比率は女性の方が高く、女性60~70代では6割強~7割強。男性40~60代では意識していない層の比率が高い傾向。たんぱく質を摂取している方だと思う人は4割弱、摂取している方ではないと思う人は2割強。
■たんぱく質摂取のために意識的に摂取する食品は「卵」4割強、「納豆」「精肉類:鶏肉」「豆腐」各4割弱、「ヨーグルト、飲むヨーグルト」「精肉類:豚肉」が各3割台前半~半ば、「牛乳」「魚介類」「チーズ」が各3割弱。たんぱく質摂取のために直近1年間に飲食した商品は「サラダチキン」1割強、「高たんぱく質ヨーグルト・飲むヨーグルト」「プロテインの粉末・錠剤」がそれぞれ約9%。
■たんぱく質を意識的に摂取している人の、きっかけや理由は「健康維持」7割弱、「筋力維持」4割強、「免疫力・抵抗力向上」「人体に欠かせない基本的な栄養素だから」「加齢に伴う衰えが気になる」がそれぞれ2割台半ば~後半、「筋肉をつける」「体力低下が気になる」「髪や爪、肌によい」が各2割前後。
■たんぱく質の摂取を意識している層のうち、効果を感じる人は3割強、効果を感じない人は2割弱。効果を感じる人の比率は男性の方がやや高く、男性では若年層で高い傾向。女性50~60代では効果を感じる人の比率が低い。
2024年08月
■たんぱく質の摂取を意識している層は4割強、意識していない層は4割弱。意識している層の比率は女性の方が高く、女性60~70代では各6~7割。男性30~60代では意識していない層の比率が高い。たんぱく質を摂取している方だと思う人は約35%、摂取している方ではないと思う人は2割強。
■たんぱく質摂取のために意識的に摂取する食品は「卵」「精肉類:鶏肉」「豆腐」「納豆」が各4割弱、「ヨーグルト、飲むヨーグルト」「精肉類:豚肉」がそれぞれ約34~35%、「牛乳」「魚介類」「チーズ」が各3割弱。たんぱく質摂取のための直近1年間購入商品は「サラダチキン」が1割強、「プロテインの粉末・錠剤」が約9%。
■たんぱく質を意識的に摂取している人の、きっかけや理由は「健康維持」が7割強、「筋力維持」が4割強、「免疫力・抵抗力向上」が3割強、「人体に欠かせない基本的な栄養素」「加齢に伴う衰えが気になる」「筋肉をつける」がそれぞれ約24~26%。
■たんぱく質の摂取を意識している層のうち、効果を感じる人は3割強。男性若年層では効果を感じる人の比率が高い。女性30~50代では効果を感じない人がやや高い。
2025年12月
■サプリメント現在利用者は全体の約36%、女性の方が高く、10・20代で低い傾向。利用者が直近1年間に購入した場所は「インターネット通販サイト、オンラインショッピング」約46%、「ドラッグストア」3割強、「メーカーに直接注文」2割強。
■サプリメント現在利用者の摂取成分・素材は「ビタミンC」3割強、「ビタミンB群」約24%、「DHA」「亜鉛」各2割前後、「ビタミンE」「ルテイン」約16%。過去調査と比べ「亜鉛」などが増加傾向、「ブルーベリー」などが減少傾向。
■サプリメント現在利用者の利用目的は「健康維持」7割強、「免疫力・抵抗力向上」2割強、「目の健康の維持・改善」「疲労回復」各1割台後半。利用者の重視点は「効果・効能」7割弱、「価格」「成分」各5割前後、「メーカー・ブランド」4割強、「安全性」3割弱、「飲みやすさ」が2割強。
■サプリメント利用者のうち、求める効果を実感している人は5割、実感していない人は約15%。サプリメント利用意向者は全体の約36%。女性30代では5割強と高い。
2026年02月
■自分の筋肉・筋力がある方だと思う人は約15%。ない方だと思う人は5割強で、女性30~40代での比率が高い。ここ2~3年間で自分の筋肉・筋力が減ったと感じる人は6割弱で高年代層ほど高い傾向。「変わらない」は約36%。
■筋肉・筋力の維持・向上の取り組みの直近1年間実施者は4割弱、現在実施者は3割強。直近1年間実施者の実施内容は「筋トレ、体操、ストレッチ、運動・スポーツなど」8割弱、「日常生活の中で体を動かす」約65%、「睡眠を十分とる、睡眠の質の向上」26%。
■筋肉・筋力の維持・向上の取り組みの直近1年間実施者が、意識的に摂取したものは「牛乳、乳製品」「豆類、大豆製品」各4割弱、「精肉類:鶏肉」「卵」各3割強、「精肉類:豚肉」「魚介類」各2割強。運動や筋トレ・体操の内容は「自宅での筋トレ・運動・体操」「ウォーキング」が各5割弱、「ジム・スポーツクラブなどでの筋トレ・トレーニング」が2割強。「ウォーキング」は高年代層ほど比率が高い傾向。
■筋肉・筋力の維持・向上のための取り組み実施意向者は約65%で、女性の方が比率が高い。現在実施者の意向は約95%だが、実施未経験者での意向は4割弱。実施意向者の理由は「健康維持・増進」8割弱、「体力づくり、身体能力向上」5割強、「生活習慣病など、病気の予防」「免疫力・抵抗力向上」「加齢に伴う衰えが気になる」各4割弱。
2024年10月
■運動をしている人は約45%。激しい運動をする層は約2%、中程度が約15%、軽度が3割弱。運動実施者の頻度は、週3~4日以上が6割強。「ほぼ毎日」は高年代層で高い傾向。
■行っている運動の種類は「ウォーキング・運動としての散歩」が運動をする人の6割弱。「筋トレ・ストレッチ」が4割弱で過去調査より増加傾向。やってみたい運動は「ウォーキング・運動としての散歩」が3割強、「筋トレ・ストレッチ」が2割強。
■運動実施者の理由は「健康のため」が8割強、「体力をつける・体力の維持」が5割強、「加齢に伴う身体の機能低下を防ぐ・補う」が4割弱、「筋力をつける」「気分転換」「ストレス解消」などが各20%台。運動実施やのうち「屋外・野外」で運動をする人は約55%、「自宅の室内」が4割弱、「民間のスポーツクラブ、トレーニングジムや専用施設」が2割強。
■生活の中での運動量が足りていると思う人は約16%、不足していると思う人は7割弱。不足していると思う人の比率は女性30~50代で高い。
※ご希望の調査結果がない場合は、検索することで見つかることがあります。
 カテゴリー別一覧
 実施時期別一覧
お気軽にお問い合わせください


アンケート調査のご相談はこちら


 時系列の実施予定テーマ