伊藤忠系シンクタンクから生まれた25年の実績を持つリサーチ会社「マイボイスコム」が日本最大級の
自主アンケートをデータベースとして提供しています


- 検索
-
- テーマ別実施時期一覧
- カテゴリー別一覧
-
-
アルコール飲料・嗜好品150
-
非アルコール飲料219
-
その他19
-
-
住宅・住宅設備223
-
-
家電129
-
パソコン・カメラ・AV機器114
-
その他10
-
-
家庭用品・トイレタリー91
-
自動車・関連用品77
-
-
インターネット・情報通信332
-
携帯電話・スマートフォン182
-
メディア・広告67
-
その他7
-
-
ファッション70
-
交通・レジャー・娯楽162
-
季節行事・イベント245
-
時事・ニュース・トレンド51
-
企業ブランドイメージ252
-
広告・CM51
-
WEBサイトの利用91
-
顧客満足度100
- 実施時期別一覧

[33807] 健康食品の利用に関するアンケート調査(第7回)
健康食品利用者は4割強。利用者が期待する効果は「健康維持」7割弱、「疲労回復」3割弱、「免疫機能の維持・向上」2割強。
∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺∺
■健康食品利用者は全体の4割強。「ほとんど毎日利用」約19%、「たまに利用」約25%。購入場所は「スーパー」「ドラッグストア」「インターネット通販」が各4割強。
■健康食品利用者が期待する効果は「健康維持」7割弱、「疲労回復」3割弱、「免疫機能の維持・向上」2割強、「栄養素の補給」「整腸効果、腸内環境改善」各2割弱。健康食品利用者のうち、効果を実感している人は4割弱、実感していない人は2割強。効果を実感している人の比率は10~30代で高い。
■健康食品利用者の重視点は「価格」「効能・効果」各5割強、「安全性」「味」各4割弱、「栄養成分」3割台半ば、「原材料」「国産かどうか」が各2割台半ば。情報入手先は「テレビ番組・CM」3割強、「ドラッグストア・薬局などの店頭の商品や商品説明」「メーカーや店舗の公式ホームページ」「オンラインショップの商品情報、口コミレビュー」各2割強。
■健康食品利用意向者は全体の4割弱、非利用意向者は3割強。利用意向者の比率は、毎日利用している人で9割弱、たまに利用している人で7割強、利用中止者で2割弱、利用未経験者で約6%。健康食品の利用者で、効果を実感していないと回答した人の利用意向は5割弱。
- 調査対象:
- 「MyVoice」のアンケートモニター
- 調査方法:
- インターネット調査(ネットリサーチ)
- 調査時期:
- 2026年09月01日 ~09月07日
- 回答者数:
- 10,702名
- 設問数:
- 7~9問(自由回答の設問が1問含まれます)
ローデータには約30項目の登録属性がつきます
- 調査機関:
- マイボイスコム株式会社
| 性別 | 男性 | 女性 | 合計 |
|---|---|---|---|
| 度数 | 6,202 | 4,500 | 10,702 |
| % | 58% | 42% | 100% |
| 年代 | 10代 | 20代 | 30代 | 40代 | 50代 | 60代 | 70代 | 合計 |
|---|---|---|---|---|---|---|---|---|
| 度数 | 21 | 206 | 518 | 1,475 | 2,998 | 3,308 | 2,176 | 10,702 |
| % | 0% | 2% | 5% | 14% | 28% | 31% | 20% | 100% |
1 健康の維持・増進に役立つ食品・飲料の利用状況
【Q1.(全員)あなたは、次のような健康の維持増進に役立つ食品・飲料を利用していますか。(複数回答可)】
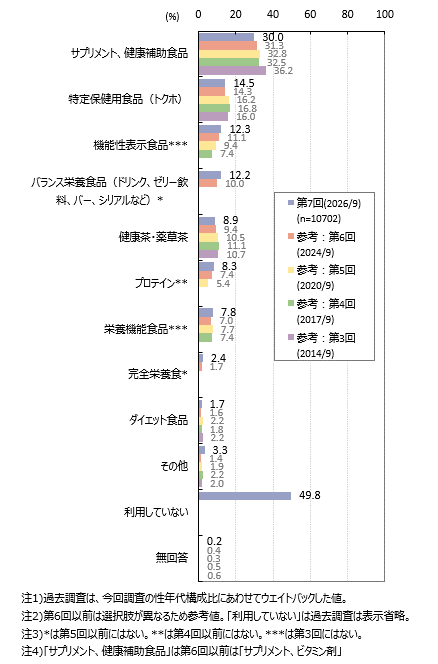
健康の維持・増進に役立つ食品・飲料の利用状況は、「サプリメント、健康補助食品」30.0%、「特定保健用食品(トクホ)」14.5%、「機能性表示食品」「バランス栄養食品(ドリンク、ゼリー飲料、バー、シリアルなど)」それぞれ約12%です。「利用していない」は49.8%です。
「サプリメント、健康補助食品」は女性の方が比率が高く、女性50~60代でやや高くなっています。
「バランス栄養食品(ドリンク、ゼリー飲料、バー、シリアルなど)」は男性10・20代では1位です。
2 健康食品利用頻度
【Q2.(全員)あなたは、「健康食品」(健康の維持増進に役立つ食品・飲料)を利用していますか。】
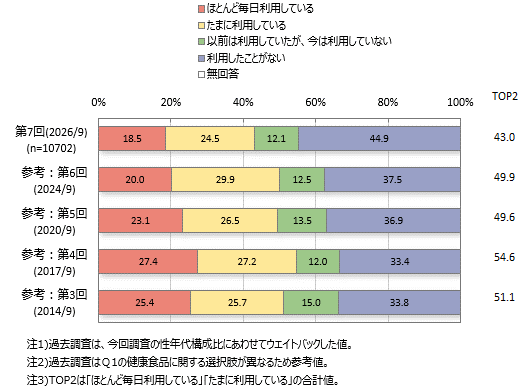
健康食品を「ほとんど毎日利用している」は18.5%、「たまに利用している」は24.5%で、これらをあわせた利用者は4割強です。利用経験者(利用者に「以前は利用していたが、今は利用していない」を合算)は約55%です。
健康食品利用者は、男性4割弱、女性5割弱で女性の方が高くなっています。女性60~70代では「ほとんど毎日利用している」が約25~26%で、他の層よりやや高くなっています。
男性では「利用したことがない」が半数を占めます。
3 健康食品に期待する効果
【Q3.(Q2で1~2にお答えの、現在健康食品を利用している方)あなたは、どのような効果を期待して健康食品を利用していますか。あてはまるものをすべてお選びください。(複数回答可)】
4 健康食品利用効果の実感度合
【Q4.(Q2で1~2にお答えの、現在健康食品を利用している方)あなたは、健康食品を利用した効果をどの程度実感していますか。】
5 健康食品選定時の重視点
【Q5.(Q2で1~2にお答えの、現在健康食品を利用している方)あなたが健康食品を選ぶ際、どのような点を重視して選びますか。(複数回答可)】
6 健康食品購入場所
【Q6.(Q2で1~2にお答えの、現在健康食品を利用している方)あなたは、健康食品をどこで購入しますか。(複数回答可)】
7 健康食品に関する情報入手先
【Q7.(Q2で1~2にお答えの、現在健康食品を利用している方)あなたは、健康食品に関する情報をどこから入手していますか。(複数回答可)】
8 健康食品利用意向
【Q9.(全員)今後の健康食品(健康の維持増進に役立つ食品・飲料)の利用についてどのように思いますか。現在利用している方は今後の利用についてどのように思いますか。】
9 効果を感じた健康食品(自由回答設問)
【Q8.(Q2で1~2にお答えの、現在健康食品を利用している方)これまでに利用した健康食品で、実際に効果を感じたものがあれば、どんな食品で、どんな効果があったかを具体的にお聞かせください。】

おすすめ商品
2024年09月
■健康食品利用者は全体の5割弱で、「ほとんど毎日利用」が2割弱、「たまに利用」が3割強。購入場所は、「スーパー」が5割強、「ドラッグストア」が4割強、「インターネット通販」が約35%。
■健康食品利用者が期待する効果は「健康維持」が7割弱、「免疫力・抵抗力向上」「疲労回復」が各3割強、「整腸効果」が2割強。過去調査と比べ「免疫力・抵抗力向上」が増加傾向。健康食品利用者のうち、効果を実感している人は4割弱、実感していない人は2割弱。
■健康食品利用者の重視点は「価格」「効能・効果」が各5割強、「味」「安全性」が各4割前後、「栄養成分」が3割強。情報入手先は「テレビ番組・CM」が4割弱、「店頭の商品や商品説明」「メーカーや店舗の公式ホームページ」「オンラインショップの商品情報、口コミレビュー」「家族や友人、知人」などが各2割前後。「テレビ番組・CM」「新聞」などは過去調査と比べ減少傾向。
■健康食品利用意向者は全体の約45%、非利用意向者は約26%。利用意向者の比率は、現在利用者で7割強~9割強、利用中止者で2割弱、利用未経験者で約7%。健康食品の利用効果を実感している・ある程度実感している人の利用意向者の比率は90%台後半、実感していない人では4割弱。
2020年09月
■健康食品利用者は全体の5割強、女性高年代層で高い。「ほとんど毎日利用」「たまに利用」が各2~3割。購入場所は、「スーパー」「ドラッグストア」「インターネット通販」が利用者の各4割。
■健康食品利用者のうち、効果を実感している人は4割弱、実感していない人は2割。期待する効果は「健康維持」が利用者の6割強、「疲労回復」が3割強、「整腸効果」「免疫力・抵抗力向上」「体力増進」が各2割。
■健康食品選定時の重視点は「価格」「効能・効果」が各5割、「味」「安全性」が4割弱、「国産かどうか」「栄養成分」「原材料」「容量、サイズ」が各20%台。情報入手先は「テレビ番組・CM」が4割、「メーカーや店舗の公式ホームページ」「家族や友人、知人」「新聞」「インターネットの広告」などが各2割。
■健康食品利用意向者は全体の5割弱、非利用意向者は3割弱。利用意向者の比率は、現在利用者では7~9割、利用中止者では2割、利用未経験者では約5%。健康食品の利用効果を実感している人では9割強の利用意向、実感していない人では4割強。
2017年09月
■健康食品利用者は全体の5割強、女性高年代層で高い。「ほとんど毎日利用」「たまに利用」が各2~3割。購入場所は、「スーパー」「ドラッグストア」「インターネット通販」が利用者の各4割。
■健康食品利用者のうち、効果を実感している人は4割弱、実感していない人は2割。期待する効果は「健康維持」が利用者の6割強、「疲労回復」が3割強、「整腸効果」「免疫力・抵抗力向上」「体力増進」が各2割。
■健康食品選定時の重視点は「価格」「効能・効果」が各5割、「味」「安全性」が4割弱、「国産かどうか」「栄養成分」「原材料」「容量、サイズ」が各20%台。情報入手先は「テレビ番組・CM」が4割、「メーカーや店舗の公式ホームページ」「家族や友人、知人」「新聞」「インターネットの広告」などが各2割。
■健康食品利用意向者は全体の5割弱、非利用意向者は3割弱。利用意向者の比率は、現在利用者では7~9割、利用中止者では2割、利用未経験者では約5%。健康食品の利用効果を実感している人では9割強の利用意向、実感していない人では4割強。
2024年4月
■特定保健用食品が「どのようなものかわかる」は約45%、2015年調査以降減少傾向。特定保健用食品直近1年間購入者は4割強。「お茶系飲料」購入経験が約26%、「清涼飲料」「炭酸飲料」「乳酸菌入り飲料」がそれぞれ約7~8%。食品では「ヨーグルト、飲むヨーグルト」が約9%。
■トクホ購入者のうち、「効用を意識して選ぶ」は3割強、「選んだ商品がたまたまトクホだった」が約45%。トクホ購入者のうち、特定保健用食品の効用を感じた人は1割強、効用を感じない人は5割弱。
■トクホの効用を意識する人が購入するトクホは「コレステロールが高めの方に適する」「食後の血糖値の上昇を緩やかにする」は各4割弱、「お腹の調子を整える、便通改善」「食後の血中中性脂肪が上昇しにくいまたは身体に脂肪がつきにくい」「血圧が高めの方に適する」などが各3割強。トクホの効用を意識する人が直近1年間に購入したものは「お茶系飲料」が6割強。過去調査と比べ「炭酸飲料」が減少傾向。
■特定保健用食品購入意向者は約25%、非購入意向者は3割強。直近1年間トクホ購入者では5割強、購入未経験者では約5%の購入意向。今後利用したい特定保健用食品の効用は「コレステロールが高めの方に適する」「お腹の調子を整える、便通改善」がそれぞれ約25%、「食後の血糖値の上昇を緩やかにする」「血圧が高めの方に適する」が各2割強。
2026年03月
■機能性表示食品直近1年間利用者は全体の3割弱、利用経験者は4割強。機能性表示食品認知者(8割強)のうち、効果を期待している層は3割強で、直近1年間利用者に限ると6割強。
■機能性表示食品直近1年間購入者は全体の約45%。「お茶系飲料・健康茶、コーヒー・紅茶系飲料、ココア」「乳製品」各2割弱、「清涼飲料、炭酸飲料、果実・野菜ジュース」1割弱。購入商品の機能は「中性脂肪を抑える、体脂肪の減少」4割強、「腸内環境改善、整腸作用、おなかの調子を整える、便通改善」3割弱、「コレステロール対策」「免疫機能の維持」各2割強。
■機能性表示食品直近1年間購入者の理由は「同じものなら、少しでも効果がありそうなものを摂取したい」3割台半ば、「なんとなく体によさそう」3割弱。直近1年間購入者のうち、効果を感じた人は2割弱、効果を感じない人は3割強。
■機能性表示食品の購入意向者は約26%、非購入意向者は3割強。直近1年間購入者では購入意向者が4割弱、直近1年間非購入者では約5%。
2026年08月
■糖質の摂取量が多い方だと思う人は約46%で、女性の方が比率が高い。「ちょうどよいと思う」は4割強。普段の食生活で糖質を気にしている人・気にしていない人は各4割強。意識して行っていることは「糖質の多い食品・飲料を控える」が3割弱、「糖質が少ない食材・素材を選んで摂取」「血糖値を上げやすい食材を最後に食べるなど食べる順番に気を付ける」「低糖質であることが表示されている商品を摂取」が約13~15%。
■食品・飲料購入時に低糖質の商品を積極的に選ぶ人は約26%、積極的に選ばない人は約42%。低糖質の商品を直近1年間に飲食した人の理由は「血糖値が気になる、食後の血糖値上昇が気になる」「健康によさそう」が各3割強、「生活習慣病やメタボリックシンドロームの予防」「体重を減らしたい」がそれぞれ約25%。
■直近1年間に低糖質の商品を飲食した人は全体の約56%。食品では「ヨーグルト」約18%、「パン類」約15%、飲料では、「ビール類(ビール、発泡酒)」約16%、「飲料」約12%など。
■低糖質商品の購入意向者は全体の4割弱、直近1年間低糖質食品飲食者では6割強、直近1年間非飲食者では1割強、飲食未経験者では約5%。低糖質商品購入意向者の重視点は「通常の食品と変わらないおいしさ」6割弱、「味」5割半ば、「価格」4割強、「糖質の少なさ」3割弱、「カロリーの低さ」「添加物の少なさ」「糖質量がわかりやすく表示されている」各2割強。
2025年07月
■バランス栄養食品(プロテインバー含む)直近1年以内利用者は4割弱。女性や若年層での比率が高い。直近1年以内利用者のうち週1回以上利用者は2割強。「数ヶ月に1回程度」がボリュームゾーン。
■直近1年間バランス栄養食品の利用者の目的は「空腹感の解消」「お菓子のかわり」が各30%台、「昼食のかわり」「朝食のかわり」などが各2割弱。週5回以上利用者では「朝食のかわり」「昼食のかわり」「栄養バランスを整える」が上位。
■直近1年間バランス栄養食品利用者の、選定時の決め手は「味」7割強、「価格」5割弱、「栄養成分」約35%、「形状 ・食べやすさ」「カロリー」「食感」各2割前後。直近1年間バランス栄養食品利用者がどのような栄養素・成分のものを選ぶかについては「たんぱく質、プロテイン」が4割強、「カルシウム」「食物繊維」「鉄」が2割弱~3割弱。
■バランス栄養食品利用意向者・非利用意向者とも、全体の4割弱。女性や若年層での比率が高く年代差がみられる。バランス栄養食品直近1年以内利用者では8割弱の利用意向、利用経験あり・中止者では2割弱、未経験者では約3%。
2025年12月
■サプリメント現在利用者は全体の約36%、女性の方が高く、10・20代で低い傾向。利用者が直近1年間に購入した場所は「インターネット通販サイト、オンラインショッピング」約46%、「ドラッグストア」3割強、「メーカーに直接注文」2割強。
■サプリメント現在利用者の摂取成分・素材は「ビタミンC」3割強、「ビタミンB群」約24%、「DHA」「亜鉛」各2割前後、「ビタミンE」「ルテイン」約16%。過去調査と比べ「亜鉛」などが増加傾向、「ブルーベリー」などが減少傾向。
■サプリメント現在利用者の利用目的は「健康維持」7割強、「免疫力・抵抗力向上」2割強、「目の健康の維持・改善」「疲労回復」各1割台後半。利用者の重視点は「効果・効能」7割弱、「価格」「成分」各5割前後、「メーカー・ブランド」4割強、「安全性」3割弱、「飲みやすさ」が2割強。
■サプリメント利用者のうち、求める効果を実感している人は5割、実感していない人は約15%。サプリメント利用意向者は全体の約36%。女性30代では5割強と高い。
2026年08月
■市販の青汁利用経験者は全体の4割弱、直近1年間利用者は2割弱。直近1年間青汁利用者のうち「粉末タイプ」利用者は8割強、「ストレートタイプ」は2割強。週1回以上利用者は6割弱で、70代での利用頻度が高い。
■青汁直近1年間利用者の購入場所は「スーパー」「ドラッグストア」各3割弱、「インターネット通販」24%。青汁利用頻度が週4~5回・ほとんど毎日と高い層では「インターネット通販」が最も多い。
■市販の青汁直近1年間利用者の利用理由は「健康のため、健康維持」が約65%、「野菜不足を補うため」「なんとなく体によさそう」が各3割強、「栄養がある、栄養素の摂取・補給」「食物繊維がとれる」が各2割弱。
■青汁利用意向は2割強、非利用意向者は6割弱。青汁直近1年間利用者の利用意向率は7割強、直近1年間非利用者(利用経験あり)では2割強、利用未経験者では約5%。今後青汁購入時の重視点は「飲みやすさ」約64%、「味」5割強、「価格」約45%、「国産かどうか」4割弱、「原材料」3割強、「安全性」「効能・効果」が各3割前後。
※ご希望の調査結果がない場合は、検索することで見つかることがあります。
 カテゴリー別一覧
 実施時期別一覧
お気軽にお問い合わせください


アンケート調査のご相談はこちら


 時系列の実施予定テーマ